MINISTERIO DE HACIENDA
DIRECCIÓN GENERAL DE ADMINISTRACIÓN
DE BIENES Y CONTRATACIÓN ADMINISTRATIVA
Por este medio, la Dirección General de Administración de Bienes y
Contratación Administrativa, comunica que, en atención a la disposición 4.5 del
Informe DFOE-SAF-IF-19-2016 “Informe de Auditoría de Carácter Especial sobre
Alquileres de Edificios en el Sector Público Costarricense”, se informa que el
estudio de “Actualización precios de mercado de referencia para alquiler de
inmuebles para oficinas para entidades del Gobierno Central” así como la
Circular DGABCA-0015-2018, mediante la cual se remitió el citado estudio, se
encuentran disponibles en el
siguiente enlace:
http://www.hacienda.go.cr/contenido/12504-compras-publicas-y-administracion-de-bienes.
Publíquese.—
Ministerio de Hacienda, seis de agosto del dos mil dieciocho.—
(Nota de Sinalevi: La
presente Circular DGABCA-0015-2018, se extrajo del
sitio web del Ministerio
de Hacienda, por lo que se transcribe a Continuación:)
Circular DGABCA-0015-2018
DE: Fabián David Quirós Álvarez
DIRECTOR
GENERAL
PARA: Ministros (as)
PODER
EJECUTIVO
Máximos
Jerarcas
ORGANOS
DESCONCENTRADOS DE LA ADMINISTRACIÓN CENTRAL
FECHA: 17 de mayo, 2018
ASUNTO: Remisión
Estudio de “Actualización precios de mercado de referencia para alquiler de
inmuebles para oficinas para entidades del Gobierno Central”
Por este medio, me permito hacer de su estimable
conocimiento, que esta Dirección General ha generado el documento denominado “Actualización
precios de mercado de referencia para alquiler de inmuebles para oficinas para
entidades del Gobierno Central”, en atención a Informe Nº
DFOE-SAF-IF-19-2016: Informe de Auditoría de Carácter Especial sobre Alquileres
de Edificios en el Sector Público costarricense, emitido por la Contraloría
General de la República, específicamente lo indicado en la disposición 4.5. que
le encarga al Ministerio de Hacienda, lo siguiente:
“Elaborar periódicamente un estudio de mercado en
materia de costos de alquileres de edificios, para que sirva de instrumento
referencial en futuras contrataciones o negociaciones de alquileres, el cual
deberá ser actualizado periódicamente.”
En acatamiento a lo anterior y con el objetivo de que
las entidades de la Administración Central cuenten con una herramienta de
referencia al momento de gestionar contratos de arrendamiento, prórrogas y/o
renegociaciones de contratos de alquiler de inmuebles destinados para uso
administrativo, se remite el presente estudio de actualización de precios de
mercado, el cual se adjunta a la presente Circular.
Cordialmente,
C:
Sra. María del Rocío Aguilar Montoya. MINISTRA DE HACIENDA.-
Sr.
Rodolfo Cordero Vargas. VICEMINISTRO DE EGRESOS, MH.-
Responsables
Proveedurías Institucionales, Administración Central.-
Archivo.-
Expediente.-
(Nota de Sinalevi:
El presente estudio de “Actualización precios de mercado de referencia para
alquiler de inmuebles para oficinas para entidades del Gobierno Central, se
extrajo del sitio web del Ministerio de Hacienda,
por lo que se reproduce a continuación:)
Dirección General de Administración de Bienes y
Contratación Administrativa
Actualización precios de mercado de
referencia para alquiler de inmuebles para oficinas para entidades del Gobierno
Central
En atención a Informe de Auditoría de
Carácter Especial emitido por Contraloría General de la República
INFORME Nº
DFOE-SAF-IF-19-2016
Dirección de Normas y Contrataciones
Departamento de Compras Consolidadas
Revisado por: David Morales Lezcano
ACTUALIZACIÓN PRECIOS DE MERCADO DE
REFERENCIA PARA ALQUILER DE INMUEBLES PARA OFICINAS PARA ENTIDADES DEL GOBIERNO
CENTRAL
1. Introducción
La provisión pública de bienes, obras
y servicios por parte del Estado, requiere entre otras cosas, del uso de
inmuebles para realizar las actividades que corresponden a cada entidad, según
su naturaleza y los fines y objetivos previstos en el marco normativo que
orienta su actividad. No obstante, no todas las entidades disponen de inmuebles
propios, motivo por el cual requieren gestionar el arrendamiento de inmuebles
ante el sector privado.
En un contexto fiscal restrictivo, la
dotación de infraestructura adecuada, suficiente y apropiada para albergar al
personal de las entidades públicas y para realizar la prestación de servicios y
la atención de clientes/usuarios ha constituido una limitante significativa,
siendo que, en ese contexto, emerge la iniciativa privada facilitando inmuebles
bajo la figura de arrendamiento, lo cual se ha reforzado durante los últimos
años por el crecimiento de la inversión privada en desarrollos inmobiliarios
orientados hacia la construcción de inmuebles, de modo que, se ha reforzado la
participación del sector privado desde el lado de la oferta.
La creciente participación de la
iniciativa privada en la provisión de inmuebles para uso del sector público y
privado, se ha reflejado en la construcción de inmuebles con estándares
superiores en materia constructiva, en línea con los requerimientos normativos
en materia sísmica, seguridad de instalaciones, accesibilidad, sistemas
eléctricos y comunicaciones, entre otros aspectos. En línea con ello, los
carteles que elaboran las entidades del sector público en los procesos que
promueven, evidencian requerimientos técnicos y estándares más elevados, en
acatamiento a disposiciones técnicas y normativas previstas en el ordenamiento
jurídico.
A partir del análisis de los procesos
de contratación administrativa promovidos por las entidades públicas para
contratar edificios e instalaciones para realizar sus actividades ordinarias y
del alto impacto que representan las erogaciones por concepto de arrendamiento
de instalaciones; la Contraloría General de la República (CGR), elaboró un
estudio técnico-legal, a partir del cual, solicitó al Ministerio de Hacienda
(MH), elaborar un instrumento normativo para orientar la gestión eficiente de
alquileres de edificios y elaborar periódicamente un estudio de mercado en
materia de costos de alquileres de edificios, para que sirva de instrumento
referencial en futuras contrataciones o negociaciones de alquileres.
Estos requerimientos fueron atendidos
en su oportunidad por el Ministerio de Hacienda y se acreditó el cumplimiento
de las disposiciones mediante comunicados emitidos en su oportunidad al ente
contralor; siendo que, en el presente estudio, se procede con la actualización
de precios de mercado de referencia, utilizando como insumo primordial la
información de bienes inmuebles registrados en el sitio web de la
Superintendencia General de Valores (SUGEVAL).
El producto generado brinda la
oportunidad de ofrecer información de referencia para los procesos de
contratación que promuevan las entidades públicas para alquiler de inmuebles.
La relevancia que reviste el tema de
alquiler de edificios, terrenos y locales en términos de necesidad
institucional, impacto presupuestario y carácter recurrente e inflexible de las
erogaciones relacionadas, -en virtud de las limitaciones para construir
inmuebles propios-, le otorga un carácter especial que amerita el abordaje
conjunto desde el Ministerio de Hacienda, la Contraloría General de la
República y Ministerio de Planificación Nacional y Política Económica
(MIDEPLAN), en su condición de entes rectores del Sistema de Administración
Financiera, Fiscalización de la Hacienda Pública y Planificación,
respectivamente, cada uno desde el ámbito de sus competencias.
2. Alcance y Justificación del
estudio
El presente estudio de actualización
de precios se realiza en atención al documento DFOE-SAF-IF-019-2016 denominado
“Informe de Auditoría de Carácter Especial sobre Alquileres de Edificios en el
Sector Público Costarricense”, remitido por la CGR según oficio DFOE-SAF-0607,
mediante el cual el citado ente contralor realizó un análisis del gasto público
en alquiler de edificios y locales para uso de oficina, en entidades del sector
público costarricense durante el ejercicio presupuestario 2015.
La referida investigación generó las
conclusiones que se enumeran a continuación:
Durante el ejercicio presupuestario
2015, el Estado costarricense realizó erogaciones por concepto de alquiler de
edificios, locales y terrenos por un porcentaje equivalente a 0.3% del PIB y
con una tasa de crecimiento promedio anual de 12.2% para el periodo 2010-2015 y
de 16.6% para la administración central. Se determinó también que 12
instituciones del Sector Público concentran aproximadamente el 70% del gasto en
esta partida.
El porcentaje de reajuste anual en
el precio de los alquileres de inmuebles arrendados para uso de oficina tiende
a superar, de modo significativo la tasa de inflación; se precisa que
aproximadamente un tercio de los contratos –en colones- vigentes en 2015,
aplicaban reajuste de 15% anual, pese a que la inflación promedio para el
periodo 2010-2014 fue de 4.8% y fue incluso negativa para el 2015. Para los
contratos en dólares, se aplicaron criterios asociados con el Índice de Precios
al Consumidor (IPC), tipo de cambio y otros mecanismos de ajuste.
Se presenta una heterogeneidad en el
precio de alquiler mensual por m2, y en algunos casos, este precio resulta
significativamente superior a los precios de referencia de mercado.
Existe un desaprovechamiento y uso
ineficiente del espacio físico alquilado para el uso de oficinas, en el sentido
que la asignación de espacios supera ampliamente los estándares planteados en
reglamentos y normas sobre esta materia.
El Estado costarricense carece de un
marco orientador en materia de alquileres de edificios y locales para uso de
oficina, que contenga parámetros para mejorar la eficiencia de dicho gasto, el
cual puede constituirse en una herramienta valiosa para el control y mayor
eficiencia del gasto público.
A partir de lo anterior, el ente
contralor, de conformidad con las competencias asignadas en los artículos 183 y
184 de la Constitución Política, los artículos 12 y 21 de la Ley Orgánica de la
Contraloría General de la República, N°7428, y el artículo 12 inciso c) de la
Ley General de Control Interno, emitió las siguientes disposiciones para el
Ministro de Hacienda:
Elaborar y oficializar, un
instrumento normativo que sirva como marco orientador en materia de alquileres
de edificios que contenga parámetros para mejorar la eficiencia de dicho gasto.
Elaborar periódicamente un estudio
de mercado en materia de costos de alquileres de edificios, para que sirva de
instrumento referencial en futuras contrataciones o negociaciones de
alquileres.
En atención a dicho requerimiento,
mediante Acuerdo DM N.º009-2017 del 18 de enero del 2017, el Ministro de
Hacienda giró instrucciones a la Dirección General de Administración de Bienes
y Contratación Administrativa (DGABCA) para atender las disposiciones
planteadas por el ente contralor; en acatamiento a las disposiciones de cita y
el acuerdo del despacho del Ministro de Hacienda, Dirección General, en el
marco de las competencias otorgadas mediante artículo 99 de la Ley Nº8131, Ley
de Administración Financiera de la República y Presupuestos Públicos procedió
con lo siguiente:
Elaboración y publicación de la
Directriz Presidencial Nº085-H publicada en el Alcance Digital Nº197 del 14 de
agosto del 2017, dirigida al sector público “Sobre el uso de la moneda
nacional en las contrataciones de arrendamiento de edificios, locales y
terrenos”, que contiene disposiciones orientadas a mejorar la eficiencia
del gasto público en materia de alquileres de edificios.
Elaboración de la primera
investigación sobre la situación del mercado de alquileres de edificios en el
sector público costarricense.
Mediante oficios DM-2065 de fecha 29
de septiembre del 2017 y DM-2102-2017 de fecha 04 de octubre del 2017,
entregados en 02 y 10 de octubre del 2017, respectivamente, se acreditó la
atención de las disposiciones de comentario.
La primera investigación denominada
“Estudio de situación sobre alquiler de inmuebles en el Gobierno Central”, se
orientó hacia el análisis de procedimientos de contratación de alquileres de
inmuebles, promovidos por el Ministerio de Hacienda, Ministerio de Seguridad
Pública, Ministerio de Educación Pública y Poder Judicial, considerando como
criterios, la cantidad de procedimientos contractuales promovidos y su impacto
en término de las erogaciones presupuestarias asociadas.
Asimismo, para la exploración de
precios de mercado, se procedió de la siguiente manera: en primera instancia se
realizó consulta directa a potenciales oferentes de inmuebles -para oficinas-
ubicados en el cantón central de San José y se revisó la información
proveniente de la base de datos de la SUGEVAL; la cual genera información
periódica sobre sobre inmuebles disponibles, tipos, categorías y precios de
mercado de referencia.
Para efectos de la presente
actualización se efectúa una consulta de inmuebles registrados a nivel nacional
según reporte de la SUGEVAL, con corte al 28 de febrero del 2018. Previamente,
se presenta una contextualización sobre el uso de inmuebles y la categorización
de los inmuebles destinados para uso de oficina; finalmente se incluye una
referencia metodológica sobre la fuente de los datos utilizados.
Posteriormente se presenta una breve
referencia sobre el mercado inmobiliario costarricense, seguida de información
sobre la oferta de inmuebles en el mercado por parte de los fondos de
inversión, enfatizando en la destinada para uso de oficina, precisando
ubicación geográfica –provincia y cantón-, categoría, precio promedio de
referencia de alquiler por metro cuadrado y disponibilidad real de espacio.
3. Dimensión espacial y temporal
El presente estudio se orienta hacia
la actualización de precios de mercado por concepto de alquiler de inmuebles
destinados para uso de oficina a nivel nacional, con base en el reporte de la
SUGEVAL, con corte al mes de febrero del 2018.
4. Objetivo General
Realizar un estudio de actualización
de precios de mercado de alquiler de inmuebles para uso de oficinas, que puedan
servir de referencia para las contrataciones que promuevan las entidades del
sector público.
5. Marco conceptual y metodológico
En general, un contrato
de arrendamiento se puede realizar por un objeto, un dispositivo, una máquina,
un servicio o una propiedad inmueble, entre otros, como por ejemplo un
edificio, viviendas, locales comerciales, bodegas y/o
oficinas, entre otros usos.
La gestión de arrendamiento surge en
el mercado a partir de la existencia de una necesidad (demanda) que conviene en
celebrar un contrato con un proveedor (oferta), el cual transfiere
temporalmente el uso del bien a cambio de un determinado precio por el uso del
mismo, el cual se pacta con una periodicidad mensual.
Para el alquiler de inmuebles, se
celebra un contrato de alquiler o arrendamiento que consiste en una operación
inmobiliaria común en la que convergen dos partes: el arrendador (oferente) que
es la parte propietaria del bien que pondrá a disposición de la parte
arrendataria (demandante) para que esta última la utilice, realizando un pago
periódico previamente acordado por el uso/disfrute del bien en cuestión.
Según el uso previsto de los
inmuebles, estos se pueden clasificar de la siguiente manera:
1. Uso industrial: instalaciones construidas para desarrollar
procesos productivos o para almacenar productos.
2. Uso comercial: diseñados para albergar locales
comerciales destinados a la venta de bienes y servicios, con atención directa
de clientes.
3. Uso oficinas: inmuebles
construidos con el propósito de uso para oficinas para sector público y/o
privado.
Para efectos del presente estudio,
nos resulta de particular interés presentar la clasificación de los inmuebles
destinados para uso de oficina.
5.1. Clasificación de las
edificaciones para uso de oficina
A partir de la información
suministrada por la firma Colliers Internacional
Costa Rica, los inmuebles para uso de oficina se clasifican en cuatro grupos:
A+, A, B y C, con las características que se detallan a continuación:
5.1.1. Edificios A+
• Ubicación en zonas de alto poder adquisitivo
• Arrendatarios corporativos
• Edificación atractiva. Acabados de lujo.
• Sistemas avanzados de seguridad 24/7, telecomunicaciones y
aire acondicionado (última tecnología)
• Acceso controlado
• Metrajes de gran tamaño
• Gran variedad de amenidades
• Amplia oferta de servicios corporativos
• Relación de parqueo (mínimo un parqueo por cada 25m²
arrendados)
• Ejemplos: El Cedral,
Plaza Roble, Av. Escazú - Torre Lexus, Torre
Meridiano y Plaza Templo
5.1.2. Edificios A
• Ubicación en zonas de poder adquisitivo
• Arrendatarios Cher Services,
Coworking, entre otros
• Edificios en buenas condiciones
(aire acondicionado, control de humedad, seguridad)
• Metrajes de tamaño mediano
• Variedad de amenidades
• Servicios administrativos aceptables
• Relación de parqueo (mínimo un parqueo por cada 35m²
arrendados)
• Ejemplos: Avenida Escazú, Centro
Corporativo El Cafetal, Centro Corporativo El Tobogán, Terra Campus y Sigma BC
5.1.3. Edificios B
• Ubicación regular
• Arrendatarios Institucionales, Profesionales independientes
• No han sido renovados o modernizados
• Metrajes de tamaño pequeño
• No tiene variedad de amenidades
• No brinda servicios administrativos
• Relación de parqueo (mínimo un parqueo por cada 40m²
arrendados)
• Ejemplos: Bambú Eco-Plaza, Prisma
Dental, SCG Business Center, Edificio Torre del Este y Torre Equus
5.1.4. Edificios C
• Ubicación regular
• Edificios o espacios obsoletos
• Arrendatarios de profesión independiente
• Construidos con materiales no ecológicos
• Metrajes de tamaño pequeño
• No presenta amenidades
• Relación de parqueo (no ofrecen espacios)
• Ejemplos: Edificio 2X1, Edificio
Murray, Cámara de Comercio Exterior
5.2. Fuentes de información
Para efectos del presente estudio de
actualización de precios de mercado, se utiliza la información proveniente de
la base de datos de Superintendencia General de Valores (SUGEVAL), para lo cual
se realizó una consulta en el web site de la
Superintendencia General de Valores
https://www.sugeval.fi.cr/participantesyproductos/Paginas/InfoFinanciera/InfoInmobiliaria.aspx,
con corte al 28 de febrero del 2018. El citado sitio web ofrece información
mensual sobre los bienes inmuebles ofertados por diversos fondos de inversión,
consignando información sobre diversos ítems según detalle que se presenta a
continuación:
a) Firma responsable del fondo de inversión
b) Nombre del fondo de inversión inmobiliario
c) Código del inmueble
d) Nombre del Inmueble
e) Provincia
f) Cantón
g) Actividad Económica
h) Fecha de Compra
i) Terreno - Cantidad de m2
j) Edificio – cantidad de m2
k) Parqueo – cantidad m2
l) Espacio arrendable – cantidad m2
m) Costo
n) Plusvalía/Minusvalía
o) Valor en Libros
p) Mejoras
q) Ampliaciones
r) Saldo Financiamiento
s) Porcentaje de ocupación
t) Renta Mensual
Esta información se complementa con
la categorización de inmuebles según tipología aportada por Colliers
Internacional Costa Rica.
6. Exploración de precios de mercado
6.1. Caracterización de sector
inmobiliario costarricense
Con base en la revisión de mercado
realizada por la firma de consultoría inmobiliaria Cushman
& Wakefield1 durante el 2016, Costa Rica ofrece un importante
atractivo para la industria inmobiliaria, favorecida por factores económicos,
sociales, ambientales, la cual ha ajustado la oferta a las tendencias y
necesidades del mercado costarricense, el cual ha crecido significativamente y
de manera sostenida. Según el citado estudio, las condiciones favorables en materia
de Inversión Extranjera Directa (IED), el comportamiento de la economía y del
consumo, inciden positivamente sobre las perspectivas del mercado y, de modo
que se espera que la tasa de construcción de los desarrolladores privados
crezca a un nivel de 3.1% anual.
1 Cushman
& Wakefield / AB Advisory. Estado de la Salud
Inmobiliaria en Costa Rica, tomado de artículo Mercado inmobiliario de Costa
Rica mantiene buena salud, El Financiero, 23 agosto del 2017.
Por su parte, la consultora Colliers International Costa Rica, señala la presencia de
una industria inmobiliaria sana fortalecida por la presencia de capitales de
inversión que aceleran el desarrollo del sector; precisa que el comportamiento
de la industria se encuentra fuertemente influenciado por cuatro tendencias
interrelacionadas: el trabajo busca la mano de obra; la vivienda busca el
trabajo; el comercio busca las residencias y la logística busca el comercio; lo
anterior, provoca la creación de grupos urbanos integrados y divididos, cada
vez más autosuficientes para cubrir las necesidades de los consumidores.
Según los expertos del sector
inmobiliario, el segmento de oficinas se ha visto beneficiado por el
crecimiento de empresas ubicadas en Costa Rica y las firmas que trasladan sus
procesos productivos a nuestro país, lo cual propició una mayor absorción de
espacios. Si bien este segmento experimentó una baja por la crisis del
2008-2009, muestra una recuperación a partir del 2010 que ha reducido los
niveles de vacancia.
Durante el cuarto trimestre del 2016,
no se encontraba suficiente disponibilidad de espacios grandes en proyectos
clase A y A+, a pesar de eso fueron meses muy activos porque muchas compañías
alquilaron los últimos inventarios vacantes y otros ocuparon espacios
temporales de corto plazo en edificios importantes. El mercado de oficinas
estuvo más abierto, no solamente a áreas desarrolladas como Escazú, Santa Ana o
Heredia. La alta demanda de oficinas en el lado este del Área Metropolitana no
ha sido cubierta con la oferta que cuenta el mercado.
En cuanto al mercado
inmobiliario, se presentan variaciones importantes en precio por metro cuadrado
en un mismo cantón, en distancias relativamente cortas, lo cual también se ve afectado
por la clasificación de los edificios en categorías A+, A, B ó C, para cuya determinación inciden factores diversos
tales como ubicación, tipo de cliente, características y amenidades del
edificio, entre otros.
Las tres zonas principales de crecimiento
de la oferta inmobiliaria son San José Oeste, donde se presenta buena parte del
nuevo desarrollo pero alcanzando su saturación por la congestión de la Ruta 27;
Heredia, de nivel alto -con América Free Zone como
muestra– y Cartago, que tiene potencial de crecimiento por los menores
desplazamientos que requiere. Se indica que el sector inmobiliario de Costa
Rica es “esencialmente horizontal”, por lo que el área metropolitana de San
José se extiende y abarca varias provincias. Los complejos de oficinas se
encuentran principalmente en el contorno del área metropolitana, en forma de
parques empresariales.
A partir de la entrevista con
personal de Colliers Internacional Costa Rica, se
deriva la necesidad de procurar una negociación adecuada de los contratos por
alquiler de inmuebles por parte del sector público, de modo que el precio que
se paga por arrendamiento, refleje la realidad del mercado y no se encuentre
únicamente vinculado a un incremento porcentual fijo establecido en normas
jurídicas.
Para ello, cada administración activa
puede valorar la creación de un grupo de trabajo interdisciplinario para
atender los procesos de contratación y renegociación de alquiler de inmuebles,
de modo que los precios pagados tiendan a ajustarse a la realidad del mercado,
en línea con las prestaciones que ofrece cada inmueble –categoría- en cada zona
geográfica, para lo cual se requiere investigar sobre las mejores prácticas del
sector privado en materia de alquiler de inmuebles, a efectos de implementarlas
en el sector público.
De igual modo, valorar el alquiler de
inmuebles en “gris”, siendo que las otras prestaciones (mobiliario y
equipamiento), se pueden gestionar por separado, ya que no forman parte de la
naturaleza del negocio y al final, se constituyen en propiedad del dueño del
inmueble.
Por último, los representantes de Colliers Internacional indican que, conociendo las
limitaciones de la oferta de inmuebles tipo A y siendo que la normativa del
sector público promueve el alquiler de inmuebles de esa categoría, el sector
inmobiliario y los desarrolladores, podrían estar interesados en proveer
instalaciones con esas características para atender los requerimientos del
sector público. No obstante, se debe considerar la capacidad económica real
para hacer frente a las erogaciones derivadas, en especial considerando el
contexto fiscal restrictivo en el que se desenvuelve el sector público
costarricense.
6.2. Análisis de información
inmuebles inscritos en SUGEVAL
Mediante consulta
al sitio web de la SUGEVAL, con corte al 28 de febrero del 2018, a nivel
nacional se identifican 286 inmuebles registrados a nombre de Fondos de
Inversión que se detallan en el Cuadro Nº1. Oferta de Inmuebles por provincia
según fondo de inversión al 28 de febrero del 2018 – absolutos y relativos-,
que se presenta a continuación:
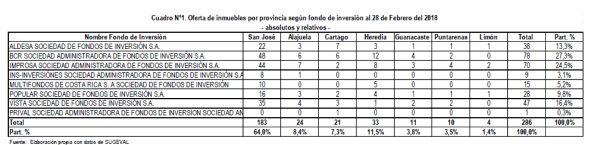
Nótese que la
propiedad/administración de los inmuebles, se concentra en las firmas BCR
Sociedad Administradora de Fondos de Inversión S.A, Improsa
Sociedad Administradora de Fondos de Inversión S.A. y Vista Sociedad de Fondos
de Inversión S.A., quienes en conjunto tienen bajo su administración el 68.2%
de los inmuebles ofertados, con participaciones relativas de 27.3%, 24.5% y
16.4%, respectivamente.
Los inmuebles registrados se
concentran en la provincia de San José, en cuyo territorio se ubican casi dos
tercios del total de instalaciones puestas a disposición por los fondos de
inversión en el mercado inmobiliario (64%), seguida por Heredia (11.5%) y
Alajuela (8.4%).
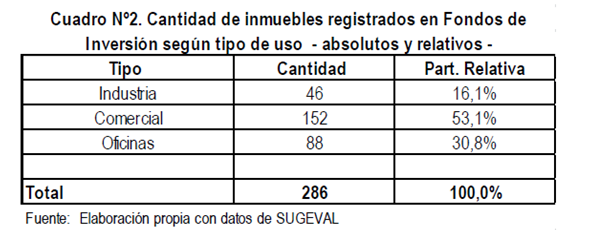
En lo que respecta
al uso primordial de los inmuebles, el uso comercial emerge como el más
representativo, con un 53.1% del total de edificaciones, el 30.8% corresponde a
uso para oficinas y un 16.1% para uso industrial, tal como se observa a
continuación:
Con base en la
clasificación de las edificaciones por tipo y categoría, se lograron
identificar un total de 174 inmuebles, según el siguiente detalle:
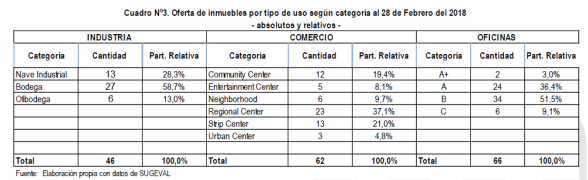
Como se desprende
del cuadro anterior, las naves industriales y las bodegas aparecen como las
categorías más relevantes entre las instalaciones destinadas a uso industrial,
posiblemente como respuesta a las necesidades de almacenamiento de bienes por
parte de los empresarios privados. Para el caso del uso comercial, las
categorías de Regional Center (37.1%) y Strip Center
(21%) resultan ser las categorías más relevantes.
Finalmente, con relación a los inmuebles construidos para uso
primordial como oficinas, los que se identificados en las categorías B (51.5%)
y A (36.4%) representan la porción más significativa, ya que en conjunto
representan el 87.9% del total de inmuebles registrados para este propósito.
6.3. Oferta de inmuebles para uso de
oficina
La oferta de inmuebles
para uso de oficinas se distribuye por categoría y según provincia, según se
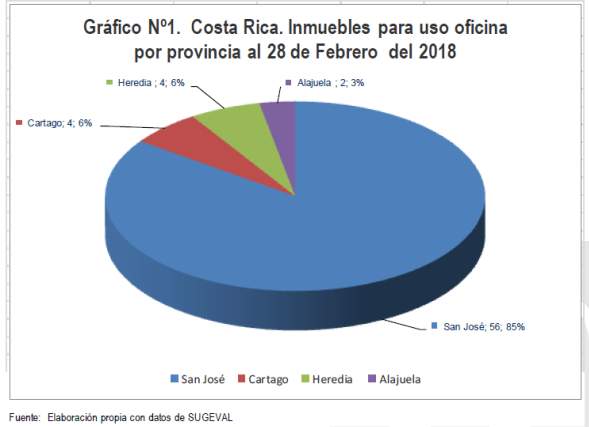
aprecia en Cuadro Nº4 y Gráfico Nº1, que se presentan a continuación:
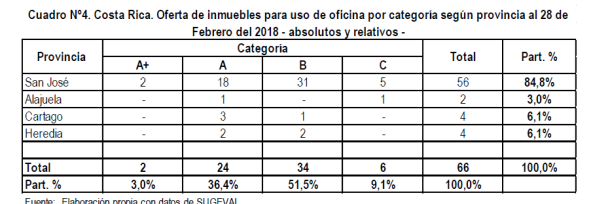
A nivel
geográfico, resulta evidente que la mayor parte de la oferta se localiza en la
provincia de San José, que alberga 56 inmuebles, que representan un 84.8% del
total, mientras que el 15,2% restante se localiza en las provincias de Cartago
(6.1%), Heredia (6.1%) y Alajuela (3%). Lo anterior, en línea con las
tendencias de crecimiento del mercado inmobiliario costarricense.
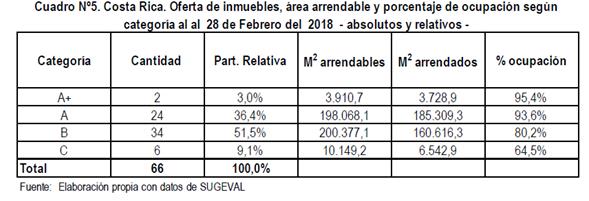
Si consideramos el área arrendable por
categoría, tenemos que el 88% del espacio total corresponde a inmuebles
clasificados en categoría B (51.5%) y A (36.4%); también se observa que existe
muy poca disponibilidad de espacios para los edificios clasificados como
categoría A+ (4.6%) y A (6.4%), los cuales
presentan un porcentaje de ocupación que
supera el 90%, mientras que los inmuebles de categoría B y C, presentan
disponibilidad de 19.8% y 35.5%, respectivamente. (Ver Cuadro Nº5)
No obstante, resulta oportuno
precisar que, estos datos sobre disponibilidad de espacio refieren a cantidad
de metros cuadrados distribuidos entre todos los inmuebles identificados en cada
categoría en particular, lo cual no quiere decir que se cuente con esa
disponibilidad en el mismo inmueble y/o ubicación geográfica. Con respecto a
los datos obtenidos para el mes de julio del 2017, se observa un incremento de
71.063,4 m2 en la oferta de espacio (m2 disponibles para alquiler), siendo que
el mayor incremento se presenta en los inmuebles de categoría A, que
experimentan un crecimiento de 64.435,6 m2 (53.3%), un aumento de 8.956.4 m2 en
la categoría B (5.9%) y una disminución del área disponible en los inmuebles
clasificados en la categoría C, del orden de 2.328.6 m2 (26.2%).
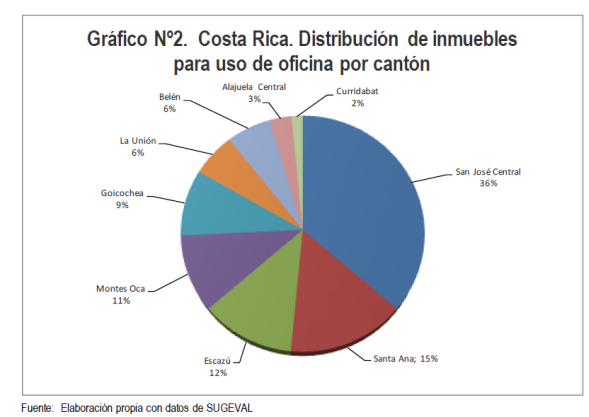
La distribución
geográfica por cantones muestra que los cantones Central (36.4%), Santa Ana
(15.2%), Escazú (12.1%) y Montes de Oca (10.6%), albergan la mayor proporción
de inmuebles disponibles, lo cual resulta consistente con el nivel de
desarrollo socio económico de estas zonas y las tendencias del mercado
inmobiliario; en conjunto, en los cuatro cantones citados se ubican 49
inmuebles, que representan el 74.2% del total de inmuebles identificados, como
se puede observar en el Cuadro Nº6.
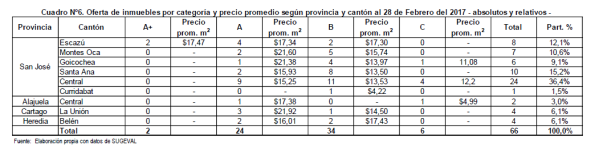
La provincia de San José cuenta con
56 inmuebles según detalle: 2 de tipo A+ (3.6%), 18 de categoría A (32.1%), 31
de categoría B (55.4%) y 5 de categoría C (8.9%). En el cantón central de San
José predominan los inmuebles de categoría B (11, 45.8%), seguido por los de
categoría A (9, 37.5%) y cuenta con 4 de categoría C (16.7%); en el cantón de
Santa Ana, predominan los edificios de categoría B (80%) y en Escazú, los
edificios tipo A representan el 50% del total; como situación especial, los dos
únicos inmuebles identificados como A+ se encuentran localizados en el cantón
de Escazú. Finalmente, en Montes de Oca, un total de 5 inmuebles se clasifican
en categoría A (71.4%).
Del total de 49
inmuebles ubicados en los cuatro cantones citados, 26 corresponden a la
categoría B (53.1%) y 17 son de la categoría A (34.7%).
En las provincias
de Alajuela, Cartago y Heredia se localizan 10 inmuebles, siendo que el 60% se
clasifica en la categoría A. (Ver Cuadro Nº6). En el Gráfico Nº2 se puede
apreciar la distribución de inmuebles para uso de oficina por cantón.
De lo anterior queda claro que del
total de inmuebles identificados para uso de oficina, la mayoría corresponde a
inmuebles que presentan características de categoría B y C, lo cual presenta un
límite objetivo con respecto a la solicitud planteada en el Manual de
Requerimientos Físicos y Estandarización de Espacio de Oficina por Orden
Funcional, para Edificios del Ministerio de Hacienda, en el sentido de promover
la contratación de inmuebles que reúnan las características de la categoría A.
Por otra parte, los escasos inmuebles
identificados con categoría A presentan un alto nivel de ocupación (93.6%); de
lo anterior, se deriva que, si las entidades del sector público pretende
alquilar inmuebles con las características y prestaciones propias de esa
categoría, podrían valorar el traslado de oficinas hacia zonas periféricas, lo
cual implica salir de los centros urbanos; en tal caso, se deben considerar
criterios de pertinencia, oportunidad, conveniencia e inevitablemente, los
costos relacionados con el desplazamiento de funcionarios y clientes/usuarios
(costos de transporte, tiempo de desplazamiento, entre otros), toda vez que
podrían incidir adversamente sobre la prestación de servicios a los clientes y
usuarios.
Ahora bien, para
una adecuada determinación de la demanda por espacio para la prestación de
servicios por parte de las entidades del sector público, se requiere realizar
un laborioso ejercicio según lo indicado en el Manual de Requerimientos Físicos
y Estandarización de Espacio de Oficina por Orden Funcional u otras
herramientas similares, con el fin de clasificar por estratos ocupacionales a
la población total que se requiere ubicar en un inmueble así determinar los
requerimientos de espacios comunes, bodegas y parqueos, entre otros, y a partir
de ello, cuantificar el área total requerida, como parte de los estudios
preliminares para promover procesos de contratación de alquiler de inmuebles
para uso de oficina.
Ahora bien, en lo que respecta a
precios promedio por concepto de alquiler por m2, en el Cuadro Nº6 se observan
los precios promedio por provincia/cantón, provenientes de la consulta
realizada en la base de datos de SUGEVAL con corte al 28 de febrero del 2018;
sobre la heterogeneidad de precios observada posiblemente inciden factores
tales como provincia, cantón, plusvalía de los inmuebles, tendencias del
mercado, la edad y categoría del inmueble, entre otros; no obstante, esta
valoración excede los alcances de éste estudio y sin duda requiere una
investigación por parte de especialistas en materia de valuación.
No obstante, cada entidad que
promueva procesos de contratación para alquilar inmuebles o para gestionar
prorrogas a los contratos vigentes, puede considerar los precios promedio de
referencia -provenientes de la base de datos de SUGEVAL-, para cada tipo de
inmueble, a efectos de determinar la razonabilidad de las ofertas recibidas, la
convergencia con respecto a la realidad del mercado y a los avalúos realizados
por las instancias competentes.
7. Marco Legal de referencia
Para efectos de promoción de
procedimientos de contratación administrativa para el alquiler de inmuebles
para uso de oficina, las entidades de la administración central deben tomar en
consideración lo establecido en los siguientes cuerpos normativos:
7.1. Decreto Ejecutivo Nº34325-H:
Clasificador por objeto del gasto del sector público que refiere a los
conceptos de alquileres.
Para el registro del pago de
erogaciones por concepto de alquiler de inmuebles, las entidades del sector
público costarricense utilizan el Clasificador por objeto del gasto del sector
público, que refiere a los alquileres en los siguientes términos:
1.01 Alquileres Comprende el arrendamiento de toda
clase de bienes muebles e inmuebles, ganado y otras especies de animales y
alquiler de derechos sobre bienes intangibles, lo anterior por periodos fijos u
ocasionales de tiempo.
1.01.01 Alquiler de edificios,
locales y terrenos Corresponde
al arrendamiento por periodos fijos y ocasionales, para uso de oficinas,
habitaciones para empleados, bodegas, estacionamientos, centros de salud,
terrenos y locales diversos. Considera además, las obligaciones derivadas de
los contratos de arrendamiento de espacios o sitios como fincas, solares y
otros.
7.2. Ley 7494, Ley de Contratación
Administrativa (LCA) y Decreto Ejecutivo N°33411-H, Reglamento a Ley
Contratación Administrativa RLCA)
Concretamente los capítulos II
Requisitos Previos (artículo 8), IV Aspectos económicos (artículo 30) y IX
Materias excluidas de los procedimientos ordinarios de contratación del RLCA
(artículo 139):
Artículo 8º-Decisión inicial. La decisión administrativa que da
inicio al procedimiento de contratación será emitida por el Jerarca de la
Unidad solicitante o por el titular subordinado competente, de conformidad con
las disposiciones internas de cada institución.
Esta decisión se adoptará una vez que la unidad usuaria, en
coordinación con las respectivas unidades técnica, legal y financiera, según
corresponda, haya acreditado, al menos, lo siguiente:
a) Una justificación de
la procedencia de la contratación, con indicación expresa de la necesidad a
satisfacer, considerando para ello los planes de largo y mediano plazo, el Plan
Nacional de Desarrollo, el Plan Anual Operativo, el presupuesto y el Programa
de Adquisición Institucional, según corresponda.
b) La descripción del objeto, las
especificaciones técnicas y características de los bienes, obras o servicios
que se requieran, en caso de que puedan existir diferentes opciones técnicas
para satisfacer la necesidad, acreditar las razones por las cuales se escoge
una determinada solución, así como la indicación de la posibilidad de adjudicar
parcialmente de acuerdo a la naturaleza del objeto.
(Así reformado el inciso anterior por
el artículo 1° del decreto ejecutivo N° 40538 del 28 de junio del 2017)
c) Cuando corresponda por la
naturaleza del objeto, los procedimientos de control de calidad que se
aplicarán durante la ejecución del contrato y para la recepción de la obra,
suministro o servicio.
d) La estimación actualizada del
costo del objeto, de acuerdo con lo establecido en el presente Reglamento en
cuanto a la estimación del negocio.
e) En las licitaciones públicas,
salvo que por la naturaleza del objeto no resulte pertinente, deberá
acreditarse la existencia de estudios que demuestren que los objetivos del
proyecto de contratación serán alcanzados con una eficiencia y seguridad
razonables. Para determinar la eficiencia, se valorará el costo beneficio de
modo que se dé la aplicación más conveniente de los recursos asignados.
La seguridad razonable será
determinada una vez considerados los riesgos asociados de la contratación, y
éstos sean analizados y evaluados para adoptar las medidas pertinentes de
administración de riesgos, según lo dispone la Ley General de Control Interno.
f) Indicación expresa de los recursos
humanos y materiales de que dispone o llegará a disponer para verificar la
correcta ejecución del objeto del contrato. En la etapa de definición de
especificaciones técnicas, selección y ejecución contractual deberá participar
la unidad usuaria de la Administración que formuló el requerimiento.
g) La designación de un encargado
general del contrato cuando, por la magnitud del negocio o porque así sea
conveniente al interés público o institucional, tal designación resulte
conveniente para la adecuada ejecución del contrato.
El funcionario competente valorará el
cumplimiento de los anteriores requisitos, dispondrá la confección de un
cronograma con tareas y responsables de su ejecución y velará por el debido
cumplimiento del contrato que llegue a realizarse; e informará a la brevedad
posible al adjudicatario, cualquier ajuste en los tiempos del cronograma o
incumplimiento trascendente de éste, a fin de que se adopten las medidas
pertinentes, de lo cual deberá mantener informado en todo momento a la
Proveeduría Institucional.
Artículo 30. —Precio inaceptable. Se estimarán inaceptables y en
consecuencia motivo de exclusión de la oferta que los contenga, los siguientes
precios:
a) Ruinoso o no remunerativo para el oferente, que dé lugar a
presumir el incumplimiento por parte de éste de las obligaciones financieras
por insuficiencia de la retribución establecida. La Administración deberá
indagar con el oferente si con el precio cobrado será capaz de cumplir con los
términos del contrato. Esa consulta deberá efectuarla antes de aplicar el
sistema de evaluación, a efecto de no incluir en el listado de ofertas
elegibles aquélla que contenga un precio ruinoso.
b) Precio excesivo es aquel que comparándose con los precios
normales de mercado los excede o bien que supera una razonable utilidad.
c) Precio que excede la disponibilidad presupuestaria, en los
casos en que la Administración no tenga medios para el financiamiento oportuno;
o el oferente no acepte ajustar su precio al límite presupuestario, manteniendo
las condiciones y calidad de lo ofrecido. En este último caso, la oferta se
comparará con el precio original.
d) Precio producto de una práctica
colusoria o de comercio desleal.
La Administración
deberá acreditar en el estudio de ofertas, mediante un estudio técnico, las
razones con base en las cuales concluye que el precio es inaceptable, y de ser
pertinente informar por escrito al Ministerio de Economía, Industria y Comercio.
Artículo 139. —Objetos de naturaleza
o circunstancia concurrente incompatibles con el concurso. La Administración, podrá contratar de
forma directa los siguientes bienes o servicios que, por su naturaleza o
circunstancias concurrentes, no puede o no conviene adquirirse por medio de un
concurso, así como los que habilite la Contraloría General de la República:
j) Arrendamiento o compra de bienes
únicos: La compra o
arrendamiento de bienes que en razón de su ubicación, naturaleza, condiciones y
situación se configuren como el más apto para la finalidad propuesta. En estos
casos, el precio máximo será el que fije el personal especializado de la
Institución o en su defecto, de la Dirección General de la Tributación.
La Administración podrá pactar el arrendamiento
de inmuebles por construir o en proceso de construcción, cuando ello convenga a
sus intereses institucionales o comerciales, según los términos que las partes
convengan.
En el caso de la compra de inmuebles
se requiere adicionalmente de la autorización de la Contraloría General de la
República, quien cuenta con un plazo máximo de diez días hábiles para analizar
la gestión.
7.3. Ley General de Arrendamientos
Urbanos y Suburbanos (LGAUS).,
El Capítulo VII Precio,
específicamente los artículos 67, 70 y 71, que establecen:
Artículo 67.- Reajuste del precio
para vivienda
En los arrendamientos para vivienda,
el precio convenido se actualizará al final de cada año del contrato.
Salvo acuerdo más favorable para el
inquilino, el reajuste se regirá por las siguientes reglas:
a) Cuando la tasa de inflación acumulada de los doce
meses anteriores al vencimiento de cada año del contrato sea menor o igual al
diez por ciento (10%), el arrendador está facultado, de pleno derecho, para
reajustar el alquiler de la vivienda, en un porcentaje igual o menor a la tasa
de inflación acumulada de los doce meses anteriores al vencimiento de cada año
del contrato. La inflación se calculará de acuerdo con el índice oficial de
precios al consumidor, del Instituto Nacional de Estadística y Censos.
b) Cuando la tasa de inflación acumulada de los doce
meses anteriores al vencimiento de cada año del contrato sea mayor al diez por
ciento (10%), el Ministerio de Vivienda y Asentamientos Humanos (Mivah), con base en consideraciones que tomen en cuenta el
desarrollo de la actividad de la construcción y el equilibrio necesario entre
prestaciones del arrendador y el arrendatario, establecerá el porcentaje
adicional de aumento que se aplicará al alquiler de la vivienda, siempre que no
sea inferior a ese diez por ciento (10%) ni mayor que la tasa anual de
inflación.
El reajuste regirá a partir del
período de pago siguiente a aquel en que el arrendador notifica al arrendatario
el reajuste aplicable al alquiler, junto con certificación del Instituto
Nacional de Estadística y Censos o copia auténtica de la publicación en el
diario oficial.
Si el arrendatario no está conforme
con el reajuste puede depositar, judicialmente, el precio anterior, pero su
pago liberatorio quedará sujeto al resultado del proceso de desahucio promovido
por el arrendador.
Cualquier reajuste de
la renta, superior al establecido en este artículo, será nulo de pleno derecho.
Es válido el convenio de partes que
acuerde un reajuste de precio menor y el pacto escrito por el cual se conviene
en reajustes menores al índice oficial de precios al consumidor, del Instituto
Nacional de Estadística y Censos. Cuando el precio del arrendamiento de una
vivienda sea en moneda extranjera, se mantendrá la suma convenida por todo el
plazo del contrato, sin derecho a reajuste. (Así reformado por el artículo 1°
de la ley N°9354 del 4 de abril del 2016)
El citado artículo 67 disponía, antes
de su reforma, que el precio del arrendamiento en los contratos pactados en
colones costarricenses se actualizaría al final de cada año de contrato,
mediante la aplicación del índice oficial de precios al consumidor del INEC,
con un límite del 15%, y en caso de superarse, correspondía al Banco
Hipotecario de la Vivienda la determinación del porcentaje adicional que debía
reconocerse, para equilibrar económicamente el contrato de acuerdo con la
inflación acumulada de los doce meses anteriores al vencimiento de cada año de
contrato.
Con la reforma introducida mediante
la Ley N° 9354 al artículo 67 de la Ley N°7527, “Ley General de Arrendamientos
Urbanos y Suburbanos”, el ajuste será de un porcentaje igual o menor a la tasa
de inflación acumulada de los doce meses anteriores al vencimiento de cada año
del contrato, cuando la inflación sea menor o igual a 10%. En la exposición de
motivos de ese Proyecto de ley se argumentó que la norma original contenida en
el artículo 67 de la Ley N°7527 citada, había resultado desproporcionada,
porque permitía a los arrendantes de viviendas aumentar cada año hasta en 15%
el precio de alquiler, aunque la inflación y el aumento en el costo de la vida,
hubieren sido mucho menor durante ese período.
Por su parte, para el caso de
contrataciones en dólares, este mismo artículo, al igual que en su versión
anterior, no asoció la variación del precio a porcentaje o parámetro alguno,
señalando más bien que: “Cuando el precio del arrendamiento de una vivienda sea
en moneda extranjera, se mantendrá la suma convenida por todo el plazo del
contrato, sin derecho a reajuste”, precisamente porque anteriormente, bajo el
régimen cambiario de minidevaluaciones, el ajuste anual venía otorgado
implícitamente por el aumento escalonado producto de la devaluación del colón
con respecto al dólar.
Artículo 70.- Plazo del
arrendamiento.
La duración del arrendamiento no
podrá ser inferior a tres años. Se entenderán convenidos por el plazo de tres
años, los arrendamientos para los que se haya estipulado una duración inferior
o no se haya fijado el plazo de duración. El plazo se contará a partir del día
en que el arrendatario recibe el bien.
Artículo 71.- Prórroga tácita.
Habrá prórroga tácita del
arrendamiento cuando el arrendador no haya notificado al arrendatario, la
voluntad de no renovar el contrato, por lo menos tres meses antes de la
expiración del plazo original o el prorrogado anteriormente. La prórroga tácita
será por un nuevo período de tres años, cualquiera que sea el plazo inicial del
contrato o el destino del bien. Con la prórroga tácita, quedan vigentes todas
las estipulaciones del contrato. Sin perjuicio de la prórroga tácita operada,
las partes podrán convenir en modificar las cláusulas del contrato.
7.4. Directriz Presidencial Nº85-H
Mediante Directriz Presidencial
Nº85-H (Alcance a La Gaceta Nº197 del 14 de agosto del 2017) se establecen
normas para mejorar la ejecución del gasto público en materia de alquileres;
destacándose
El imperativo para que las
administraciones soliciten la presentación de ofertas en colones costarricenses
(artículo 1º)
El uso de un Manual de
requerimientos físicos y estandarización de espacios de uso para inmuebles, de
previo a la contratación de alquileres, estableciendo que, en caso de no contar
con ese instrumento a nivel interno, pueden usar como referencia el Manual de
Requerimientos Físicos y Estandarización de Espacio de Oficina por Orden
Funcional para Edificios del Ministerio de Hacienda. (artículo 2º)
La renegociación de contratos de
arrendamiento en colones. Los contratos pactados en moneda extranjera, vigentes
a la fecha de emisión de la directriz, deben finalizar su ejecución en términos
y condiciones pactadas.
7.5. Manual de Requerimientos Físicos
y Estandarización de Espacios de Oficina, para Edificios Administrativos
El citado manual fue elaborado por el
Departamento de Arquitectura del Ministerio de Hacienda con el fin de ofrecer
soluciones a debilidades en materia de infraestructura y distribución eficiente
del espacio, para lo cual plasma una serie de requerimiento físicos y técnicos
generales que deben de cumplir las instalaciones que sean ocupadas por personal
del Ministerio de Hacienda, así como una estandarización de los espacios tanto
de oficinas como de áreas comunes en las que se desarrollen actividades ligadas
con el hacer institucional; lo anterior, en su condición de dependencia
encargada de la aplicación y la fiscalización del cumplimiento de todos los
parámetros técnicos que se exponen en citado documento.
Se plantea que el objetivo del
documento es “Maximizar el uso del espacio para oficinas en instituciones
públicas en apego a la funcionalidad para racionalizar el gasto en
construcciones, alquileres y remodelaciones de oficinas ocupadas por el
Gobierno Central.” El manual de cita es de acatamiento obligatorio para todos
los Directores y funcionarios del Ministerio de Hacienda, que tengan dentro de
sus competencias el alquiler de edificios de oficinas o remodelaciones a
edificios propios para ser usados por funcionarios del Ministerio.
En materia de alquiler de inmuebles,
el citado documento establece que, la entidad únicamente debe promover
alquileres de edificios cuya construcción se ajuste a los parámetros de clase
A. Sobre el particular, el manual vigente establece en el punto 2. Estructura y
Materiales, lo siguiente:
“En el caso de alquiler, deberá ser
una construcción clase A del mercado inmobiliario, edificios que son los más
deseados del mercado debido a su excelente localización, alto nivel de diseño,
facilidades, sistemas tecnológicos y Administración. Si bien antiguos edificios
pueden ser reciclados y posicionados en el mercado de Clase A, los edificios
que entran en esta categoría son nuevos en su mayoría. En algunos mercados
existe lo que se denomina Edificio Inteligente. Se trata de edificios que
tienen un alto grado de tecnología y valor agregado en el management,
que lo diferencian del resto. La imagen corporativa es un elemento fundamental
para estos casos.”2
2 Ministerio de Hacienda.
Manual de Requerimientos Físicos y Estandarización de Espacios de Oficina, para
Edificios Administrativos , Julio 2017, pág. 7
8. Conclusiones
El contexto fiscal restrictivo en el
que se desenvuelven las finanzas públicas en Costa Rica, exige un esfuerzo para
optimizar la generación de ingresos sanos y simultáneamente, racionalizar y
propiciar el uso eficaz y eficiente de los egresos, garantizando el
cumplimiento de objetivos y metas de la administración pública. En ese sentido,
la gestión de compras de bienes y servicio por parte del Estado adquiere mayor
relevancia como parte de los esfuerzos de racionalización, contención y uso
eficiente de los recursos públicos.
La actualización de precios de
mercado para el alquiler de inmuebles para uso de oficina, ofrece una herramienta
de referencia que se pone a disposición de las administraciones activas de las
entidades de la Administración Central, como un insumo al momento de gestionar
procesos de contratación para la gestión de contratos de arrendamiento,
prórrogas y/o renegociaciones; en ese sentido, ofrece una referencia de precios
de mercado para gestionar/negociar contratos de alquiler con precios acordes
con la realidad del mercado inmobiliario, y de ese modo contribuir al uso
eficiente y racional de los limitados recursos públicos.
Queda claro que, con vista a la
responsabilidad e imperativo de provisión de servicios que compete a cada
entidad pública, cada administración activa debe mantener observancia sobre los
limites objetivos planteados en diversos cuerpos normativos tales como la Ley
de Contratacion Administrativa y su reglamento, la
Ley General de Arrendamientos Urbanos y Suburbanos, el Manual de Requerimientos
Físicos y Estandarización de Espacios de Oficina, para Edificios
Administrativos del Ministerio de Hacienda y la Directriz Nº85-H, entre otros.
Para ello se requiere el trabajo de
equipos interdisciplinarios, gestionar formación específica en materia
inmobiliaria, construcción y arrendamientos así como investigación sobre las
mejores prácticas, a efectos de fortalecer la capacidad de negociación del
sector público ante el sector privado a la hora de gestionar contratos de
arrendamiento de inmuebles para uso de oficinas y en general para la prestación
de servicios. Lo anterior, a efectos de procurar que los precios pagados en los
contratos de arrendamiento mantenga una correspondencia con la realidad del
mercado inmobiliario costarricense.
Resulta oportuno precisar que, la
normativa contenida en el Manual de Requerimientos Físicos y Estandarización de
Espacios de Oficina, para Edificios Administrativos del Ministerio de Hacienda,
remite a promover la contratación de inmuebles de categoría A, ante lo cual
resulta prudente determinar si realmente existe oferta de inmuebles de esa
categoría en el espacio geográfico requerido por cada entidad pública para
desarrollar sus actividades. Lo anterior nos remite a la tarea de identificar
las posibilidades reales de oferta de terrenos y de promover construcción
vertical, dado que ya existe poco espacio disponible, así como la gestión ante
las municipalidades, en cuyo territorio eventualmente se podrían promover las
referidas construcciones de inmuebles.
A partir de la determinación de
requerimientos institucionales (demanda), la identificación de espacios
disponibles (oferta) y los costos asociados, las entidades públicas podrían
valorar la pertinencia de trasladar actividades/operaciones hacia otros
espacios geográficos -zonas periféricas- en las cuales se concentra la oferta
inmobiliaria; sin embargo, ello podría implicar otros costos colaterales
adicionales que recaen sobre la economía en su conjunto y que podrían afectar
la prestación de servicios a los clientes y usuarios.
Lo anterior nos podría
llevar a considerar la posibilidad de retomar proyectos que planteaban la
construcción de inmuebles propios o bien la adquisición por parte de las
entidades del sector público, especialmente en aquellos casos en los que los
costos asociados representen un ahorro en pago de alquileres y no incida
adversamente sobre el desarrollo de actividades sustantivas de la organización
y de prestación adecuada y oportuna de servicios. Lo anterior nos pone de
frente a la toma de decisiones con respecto a posibilidades de financiamiento
con ingresos propios, la posibilidad de establecer alianzas con el sector
privado u otras fuentes de financiamiento.